Izba Gospodarcza Północnej Wielkopolski we współpracy z Wielkopolską Agencją Rozwoju Przedsiębiorczości zapraszają Państwa – przedsiębiorców, pracowników oraz wszystkie osoby zainteresowane tematyką podatków – na praktyczne szkolenie
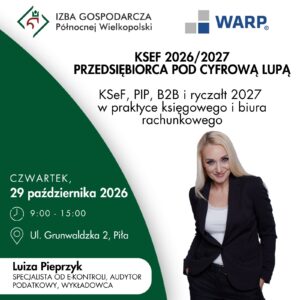
- KSeF 2026/2027 – PRZEDSIĘBIORCA POD CYFROWĄ LUPĄ, KSeF, PIP, B2B i ryczałt 2027 w praktyce księgowego i biura rachunkowego
To spotkanie dla wszystkich, którzy chcą uporządkować wiedzę, uniknąć kosztownych błędów i lepiej odnaleźć się w nowych obowiązkach.
Szkolenie poprowadzi uznana ekspertka – Luiza Pieprzyk – AUDYTOR PODATKOWY, EKSPERT VAT,
– Specjalista w zakresie e-kontroli, KSEF oraz podatku od towarów i usług VAT w Polsce i UE,
– Były urzędnik resortu Ministerstwa Finansów,
– Członek Rady Konsultacyjnej przy I Rzeczniku MŚP,
– Członek Zespołu ds. Podatków przy Rzeczniku MŚP ,
– Audytor podatkowy, trener, wykładowca,
Przewodnicząca Zespołu ds. Legislacji przy Izbie Zawodowego Biznesu.
Wieloletni pracownik organów podatkowych (15 lat) – specjalista w zakresie podatku od towarów i usług w Polsce i krajach UE, pracujący jako orzecznik, specjalista ds. kontroli handlu wewnątrzwspólnotowego w organach podatkowych, zajmujący się orzecznictwem w zakresie podatku VAT w Polsce i w krajach Unii Europejskiej, realizujący zadania administracji w zakresie kontroli i weryfikacji transakcji wewnątrzwspólnotowych w UE, szkoleniowiec Ministerstwa Finansów. Doświadczony audytor podatkowy, trener pracowników organów kontroli oraz księgowych, doradców podatkowych i biegłych rewidentów i prawników. Od lat wdraża w podmiotach gospodarczych procedury i politykę bezpieczeństwa podatkowego w zakresie VAT w transakcjach krajowych i zagranicznych w ujęciu podatkowym, logistycznym i handlowym. Twórca indywidualnych procedur podatkowych i projektów dla podmiotów polskich i międzynarodowych, realizujących główne cele przesłanek należytej staranności na każdym etapie działalności podmiotu od kadry menadżerskiej i zarządu po pozostałe działy/ piony w danej jednostce.
WSPÓŁAUTOR KSIĄŻKI: „Kontrola skarbowa. Super, cieszę się! poradnik nie tylko dla kontrolowanego”
Temat: KSeF 2026/2027 – PRZEDSIĘBIORCA POD CYFROWĄ LUPĄ, KSeF, PIP, B2B i ryczałt 2027 w praktyce księgowego i biura rachunkowego
Data i Godzina: 29 października br. w godzinach od 9:00-15:00
Miejsce: Wielkopolska Agencja Rozwoju Przedsiębiorczości w Pile, ul. Grunwaldzka 2
Koszt:
Dla Członków IGPW, 249 zł brutto /os.
Dla niezrzeszonych, 499 zł brutto/os.
Cena zawiera: szkolenie, warsztat, przerwa kawowa i pytania oraz materiały dla uczestników spotkania.
Zgłoszenia przyjmujemy do 28 października br.
Rejestrujemy się poprzez link:
PROGRAM:
- KSeF 2026/2027 – SYSTEM SIĘ ZMIENIA, kończy się taryfa ulgowa dla przedsiębiorców, księgowych, fakturzystów
Co księgowy i biuro rachunkowe muszą wiedzieć o nowych funkcjach, odpowiedzialności i zmianach od 2027 r.
- KSeF w 2026 r. nie jest systemem „zamkniętym” – co już się zmienia?
Aktualizacje Aplikacji Podatnika KSeF 2.0, zmiany funkcjonalne i wizualne, rozwój bezpłatnych narzędzi MF oraz rozwiązania wprowadzane po pierwszych miesiącach obowiązkowego KSeF, scesywne wdrażanie kolejnych usprawnień aplikacji w oparciu m.in. o testy użytkowników. - Faktura w XML a to, co księgowy widzi na ekranie – wizualizacja faktur po zmianach
Co jest właściwą fakturą ustrukturyzowaną, czym jest jej wizualizacja i dlaczego PDF nie jest „drugą fakturą”, jak zmienia się sposób prezentacji danych w aplikacjach MF, jak czytać wizualizację oraz na jakie dane zwracać uwagę przy fakturach i korektach. Programy komercyjne a wizualizacja faktur odpowiedzialność merytoryczna danym znajdującym się w KSeF. - Więcej informacji widocznych dla użytkownika – czy każda dana z KSeF musi wyglądać tak samo?
Dane sprzedawcy, nabywcy, innych podmiotów, informacje przed i po korekcie, dane dodatkowe oraz sposób ich prezentacji. Jak odróżnić dane zawarte w strukturze FA(3) od sposobu, w jaki pokazuje je konkretna aplikacja, co Struktura FA(3) pozwala również przekazywać dodatkowo, jakie informacje m.in. poprzez pola przeznaczone na opis i stopkę faktury. - Fałszywa faktura w KSeF – SCAM już zgłaszamy inaczej
Jak postępować, gdy w KSeF pojawi się faktura, której przedsiębiorca nie rozpoznaj; . Od 24 kwietnia 2026 r. podejrzaną fakturę można zgłosić bezpośrednio z Aplikacji Podatnika KSeF 2.0 poprzez funkcję „Zgłoszenie nadużycia”; Zmiany od lipca 2026 r. - Program księgowy to nie KSeF – komercyjne oprogramowanie kontra aplikacje Ministerstwa Finansów
Dlaczego ten sam KSeF może wyglądać zupełnie inaczej w różnych programach, program komercyjny może mieć własną wizualizację faktury, własny obieg dokumentów, dodatkowe statusy, automatyzacje i funkcje, których nie ma aplikacja MF; funkcjonalności dostępne tylko w systemach komercyjnych zintegrowanych z API, np. wystawianie faktur z załącznikiem czy możliwość generowania określonych rozwiązań biznesowych. - Kary w KSeF – od 2027 r. kończy się okres ochronny
Jak przygotować klientów na etap, w którym naruszenia związane z obowiązkowym fakturowaniem w KSeF mogą już wiązać się z odpowiedzialnością finansową; co biuro rachunkowe powinno ustalić z klientem wcześniej: kto wystawia, kto wysyła, kto kontroluje tryby offline i kto odpowiada za reakcję na błędy. - Numer KSeF przy płatności – nowe obowiązki od 2027 r.
Kiedy w przelewie trzeba będzie wskazywać numer KSeF, kiedy pojawi się identyfikator zbiorczy i jak nowe zasady połączyć z płatnościami za wiele faktur oraz mechanizmem podzielonej płatności; rozwój funkcji identyfikatora zbiorczego właśnie pod obowiązki płatnicze od 2027 r. - Najmniejsze firmy, kasy fiskalne i koniec części odroczeń – kto jeszcze wejdzie do KSeF w 2027 r.?
Jak przygotować przedsiębiorców korzystających z czasowych ułatwień w 2026 r., co zmieni się przy fakturach wystawianych do sprzedaży rejestrowanej na kasie oraz dlaczego biuro rachunkowe powinno już wcześniej podzielić klientów według sposobu wystawiania faktur. - Tokeny, certyfikaty i uprawnienia – kto naprawdę ma dostęp do faktur klienta?
Organizacja dostępu pracowników biura rachunkowego, bezpieczeństwo uwierzytelnienia, tokeny i certyfikaty oraz planowane zmiany po 2026 r. - KSeF w praktyce – czego pilnuje program, a czego musi pilnować człowiek?
Warsztat na realnych sytuacjach: różnice między XML a PDF, inne wizualizacje tej samej faktury, faktura podejrzana, brakująca funkcja w programie, błędny obieg dokumentu, uprawnienia klienta i biura oraz sytuacja, gdy program komercyjny pokazuje coś inaczej niż aplikacja Ministerstwa Finansów.
- KSeF + reforma PIP – B2B pod lupą. Czy faktura za usługę nie dokumentuje w rzeczywistości etatu?
- KSeF jako nowe źródło wiedzy o relacjach B2B – co można wyczytać z regularności faktur, kontrahentów, wartości i charakteru świadczeń oraz dlaczego powtarzalne fakturowanie jednej firmy przez JDG może stać się jednym z elementów szerszej analizy ryzyka; KSeF daje KAS bardzo szczegółowy cyfrowy obraz fakturowania przedsiębiorców, natomiast reforma PIP umożliwia wymianę danych KAS-ZUS-PIP.
- Faktura B2B nie przesądza, że mamy biznes – PIP bada rzeczywisty sposób wykonywania pracy, a nie nazwę umowy czy fakt wystawiania faktur; kluczowe pozostają m.in. podporządkowanie, osobiste wykonywanie pracy, wyznaczanie miejsca i czasu oraz sposób organizacji współpracy.
- JDG kontra pracownik – gdzie przebiega granica po reformie PIP? Jak przeprowadzić audyt klientów biura rachunkowego korzystających z kontraktów B2B i rozpoznać relacje szczególnie narażone na zakwestionowanie.
- Jak prawidłowo układać współpracę przedsiębiorca-przedsiębiorca – rzeczywista samodzielność organizacyjna i ekonomiczna, sposób wykonywania usług, odpowiedzialność stron, ryzyko gospodarcze, miejsce i czas świadczenia usług, możliwość korzystania z podwykonawców oraz sposób rozliczania wykonanych usług.
- Umowa to za mało – dokumenty muszą odpowiadać rzeczywistości. Jak powiązać kontrakt, fakturę KSeF, zakres wykonanych usług, sposób rozliczenia i faktyczny model współpracy, aby dokumentacja nie przeczyła temu, jak przedsiębiorcy rzeczywiście ze sobą pracują.
- Skutki podatkowe zakwestionowania B2B – co może oznaczać ustalenie stosunku pracy dla rozliczeń podatkowych, składek ZUS i dotychczasowego modelu fakturowania oraz dlaczego księgowy powinien dostrzegać ryzyko wcześniej, a nie dopiero po kontroli.
III. KSeF w interpretacjach KIS – pułapki dla księgowego i przedsiębiorcy, których nie widać w instrukcji obsługi systemu
- Wizualizacja faktury – kiedy PDF może stać się problemem podatkowym?
XML w KSeF a PDF wysyłany klientowi – czy wizualizacja musi być identyczna z fakturą ustrukturyzowaną, które różnice mogą być uznane za merytoryczne i kiedy pojawia się ryzyko zastosowania art. 108 ustawy o VAT?
- Jedna transakcja, dwa dokumenty – co zrobić, gdy faktura najpierw trafia poza KSeF, a potem pojawia się w KSeF?
Jak uniknąć podwójnego księgowania, ponownego odliczenia VAT i błędnego traktowania tego samego zakupu jako dwóch transakcji?
- Ponowne przesłanie tej samej faktury do KSeF – jak potraktować ją w księgach i JPK?
Co zrobić, gdy księgowa już zaksięgowała dokument papierowy lub elektroniczny, a po kilku dniach ta sama transakcja pojawia się w KSeF?
- Podatek naliczony – faktura wystawiona nieprawidłowo poza KSeF nie oznacza automatycznie utraty VAT
Czy samo naruszenie przez sprzedawcę obowiązku wystawienia faktury w KSeF nie zostało wskazane w art. 88 ustawy o VAT jako automatyczna przesłanka pozbawiająca nabywcę prawa do odliczenia?
- Kiedy odliczyć VAT, jeżeli faktura przyszła poza KSeF?
Nie tylko pytanie „czy można odliczyć”, ale również w którym okresie. 8.
- Ryczałt 2027 – zmiana stawek, powrót limitu 250 tys. euro i powiazanie z KSEF? Rewolucyjna zapowiedź dla przedsiębiorców (dodatek)
- Kto może stracić ryczałt od 2027 r.? Jak KSEF wiąże się z tematem ?
- Ryczałt 2027 – kto zostanie, kto wypadnie i kto zapłaci więcej?
- Utrata ryczałtu – co zamiast niego? Skala, liniowy czy zmiana modelu działalności
- Jak policzyć skutki przejścia z ryczałtu na inną formę opodatkowania bo to nie tylko wysokość PIT
- Co mam zrobić przed 1 stycznia 2027 r.?” KSeF pokaże obrót – ryczałt będzie można zweryfikować znacznie łatwiej
- Co twoja firma, biuro rachunkowe powinno zrobić jeszcze w 2026 r.?
- Bieżące zmiany na dzień szkolenia.
Serdecznie zapraszamy do udziału – to bardzo wartościowe szkolenie, pełne praktycznych wskazówek i aktualnej wiedzy gotowej do natychmiastowego wykorzystania w pracy.
Rejestrujemy się poprzez link: